上半年,国内燃气壁挂炉行业呈现出总量小幅下行、产品结构快速升级、渠道两极分化加剧的鲜明特征。冷凝式壁挂炉逆势高速增长,零售渠道保持正增长,而工程渠道则持续深度萎缩。行业正在经历一轮由新旧需求切换所驱动的结构性调整。
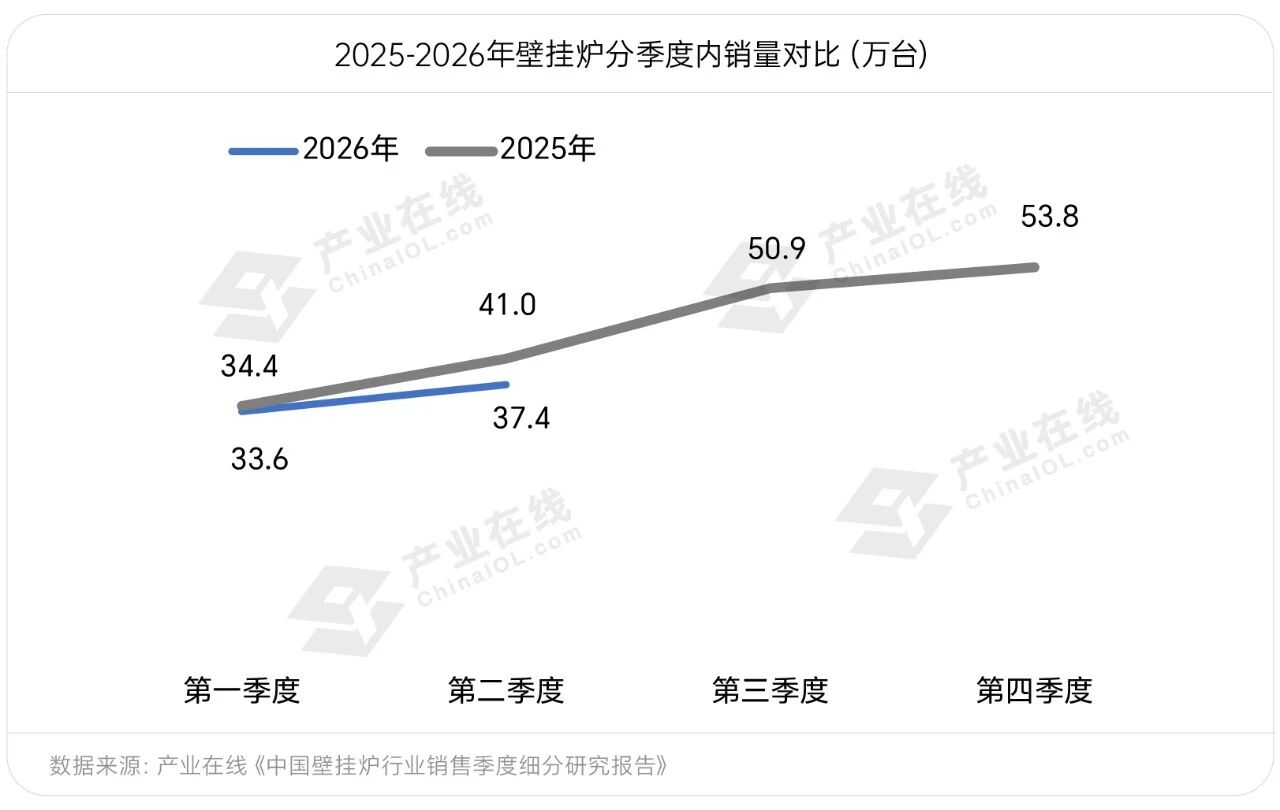
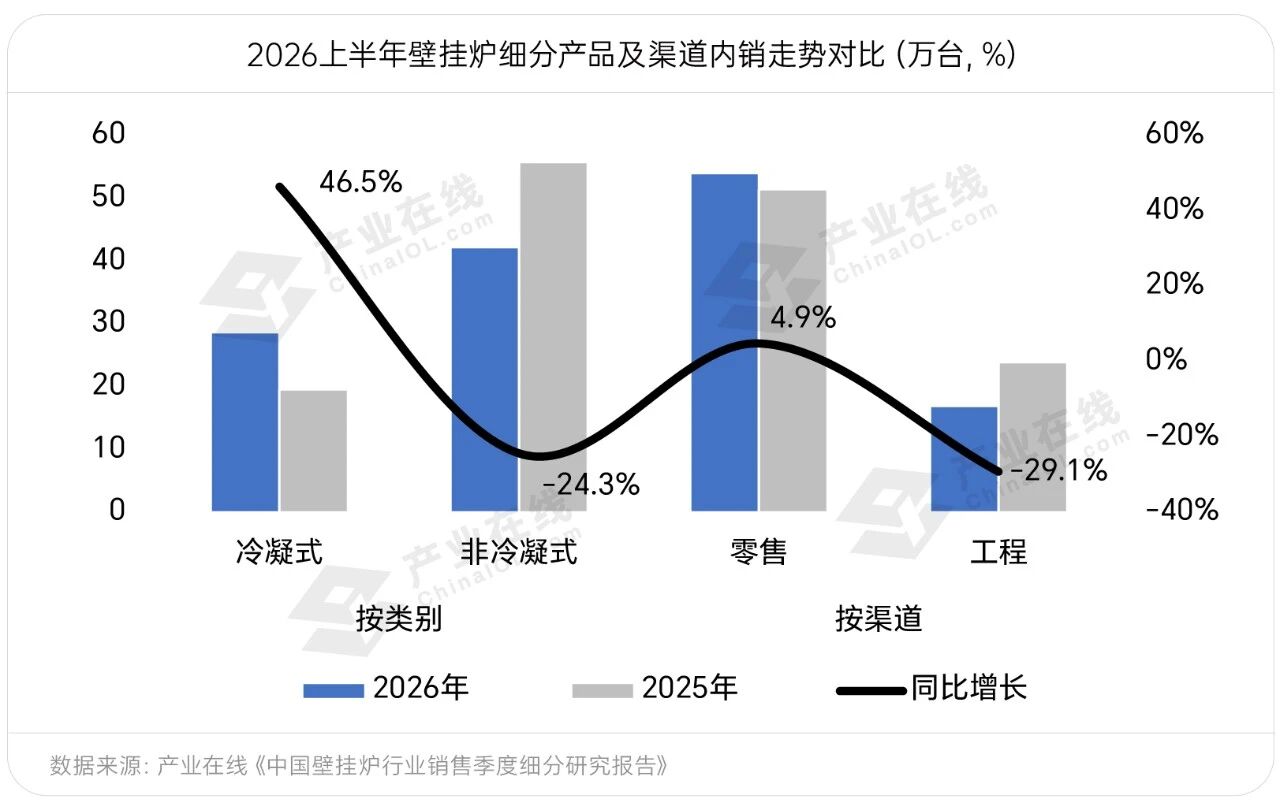
产业在线数据显示:2026上半年燃气壁挂炉内销总量71万台,同比下滑5.9%,其中冷凝炉内销量29万台,同比增长46.5%。渠道表现两极分化,工程市场再创新低,仅完成17万台出货,同比下滑29.1%;零售量54.万台,同比增长4.9%。
冷凝炉逆势高增,渗透率超40%
上半年冷凝式壁挂炉(含二次换热)内销29万台,同比增长46%,渗透率提升至40%。其中,二季度单季渗透率更是达到47%,接近内销总量的一半,结构升级正在重构行业的产品结构。
高增长背后是政策、技术与成本的三重合力。政策端,壁挂炉已纳入国家以旧换新补贴范围,且一级能效冷凝机型补贴比例最高,直接降低了用户购置门槛;技术端,国产全预混燃烧技术取得突破,核心部件国产化率持续提升,制造成本明显下探;在此基础上,企业也推出了面向不同价位段的冷凝机型,主流价格带已从万元级下沉至6000-8000元区间,价格门槛的消解使冷凝炉从"高端选配"转变为"主流标配"。
技术升级趋势由此确立,壁挂炉厂商的产品研发和推广重心也全面向高能效的冷凝技术以及全预混产品倾斜。冷凝式壁挂炉是行业的确定性赛道,渗透率仍将持续上行。
工程渠道再创新低,占比降至23.9%
分渠道看,工程渠道上半年承压最重,较2024年近四成的高位大幅回落。究其原因,上半年全国房地产开发投资同比延续下行,精装房新开工面积同比下滑明显,配套壁挂炉的新增项目源头持续收缩;与此同时,部分存量精装项目交付延期或转为毛坯交付,导致已签工程订单的出货节奏被打乱,直接影响了上半年的实际出货数据。
此外,房企资金链偏紧使得账期拉长、回款难度加大,部分壁挂炉企业主动收缩低质量工程订单、优化客户结构,也在一定程度上压缩了工程渠道的出货规模。短期来看,工程渠道受地产环境形势制约难以快速回暖。
零售韧性凸显,存量置换构筑内生动力
与工程渠道的剧烈下滑形成对比,零售渠道上半年占内销比重升至76.%,已成为支撑行业运行的绝对主力。
核心动力来自存量置换。早期"煤改气"集中安装的设备已陆续进入8-10年的更换周期,老旧壁挂炉进入大规模置换阶段。零售门店反馈,老用户的换新需求与成交率较去年同期明显提升;这部分用户对壁挂炉已建立使用习惯,在置换过程中也更倾向于直接更换为能效更高的冷凝炉产品,这正是零售增长与冷凝炉放量高度同步的原因。相较于依赖地产周期的工程需求,这种存量驱动的内生增长更具韧性。
下半年展望:在结构调整中寻找新平衡
展望下半年,壁挂炉行业总量预计仍将处于筑底阶段,但结构性机会更为清晰。零售端在采暖季需求释放与补贴政策持续加码的双重推动下有望延续温和增长,并带动冷凝炉渗透率进一步向上突破;工程渠道则大概率维持低位运行,全年占比或继续下探。
对企业而言,竞争重心正从规模扩张转向产品能效、渠道服务与存量市场的运营能力,具备冷凝技术储备、零售网络下沉能力,和完善售后体系的头部企业,有望在这一轮结构调整中进一步扩大市场份额。
 0
 评论